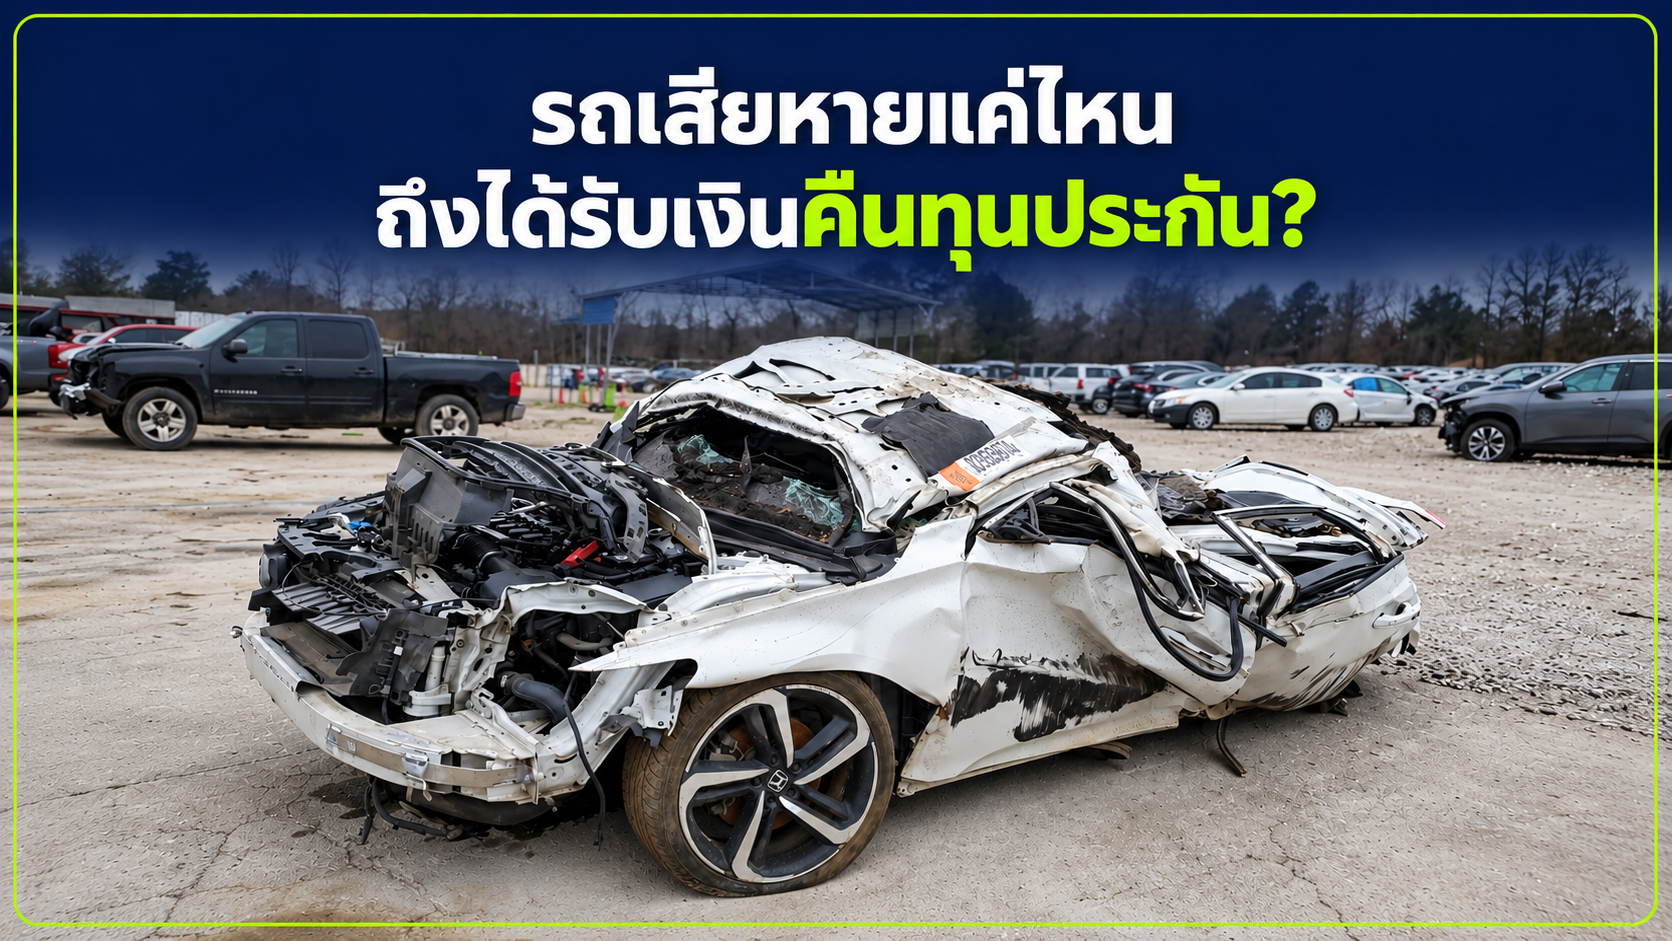
เมื่อรถเกิดเหตุจนเสียหายหนัก เจ้าของรถอาจกังวลว่า รถยังซ่อมได้หรือไม่ และบริษัทประกันจะพิจารณาซ่อมรถให้ หรือจ่ายเงินคืนทุนประกัน
การพิจารณาเรื่องนี้มีหลักเกณฑ์ตามกรมธรรม์ โดยคู่มือตีความกรมธรรม์ประกันภัยรถยนต์ใช้คำว่า “รถยนต์เสียหายสิ้นเชิง” ซึ่งพิจารณาทั้งความสามารถในการซ่อมรถให้กลับคืนสภาพเดิม และค่าซ่อมเมื่อเทียบกับมูลค่ารถในขณะเกิดเหตุ
คืนทุนประกัน คืออะไร?
“คืนทุนประกัน” เป็นคำที่ใช้เรียกกันทั่วไป เมื่อบริษัทประกันจ่ายค่าสินไหมทดแทนเต็มจำนวนเงินเอาประกันภัยที่ระบุไว้ในตารางกรมธรรม์ กรณีรถเสียหายสิ้นเชิงจากเหตุที่ได้รับความคุ้มครอง
ตัวอย่างเช่น กรมธรรม์ระบุทุนประกันรถยนต์ไว้ 400,000 บาท เมื่อรถเสียหายสิ้นเชิง บริษัทจะพิจารณาชดใช้ตามทุนประกันจำนวนนี้ โดยมีเงื่อนไขอื่นที่ต้องตรวจประกอบ เช่น ความเสียหายส่วนแรกและสิทธิของผู้รับประโยชน์
เงินคืนทุนประกันเป็นค่าสินไหมทดแทนความเสียหายของรถ ไม่ใช่การคืนเบี้ยประกันภัยที่จ่ายไว้
รถเสียหายแบบไหน เข้าข่ายเสียหายสิ้นเชิง?
คู่มือตีความกรมธรรม์ประกันภัยรถยนต์ หน้า 96 ข้อ 2.1 อธิบายเกณฑ์ไว้ 2 กรณี
1. รถเสียหายจนไม่อาจซ่อมให้อยู่ในสภาพเดิมได้
กรณีนี้พิจารณาจากสภาพความเสียหายของรถว่า สามารถซ่อมให้กลับคืนสภาพเดิมได้หรือไม่ หากไม่สามารถทำได้ ก็เข้าข่ายรถยนต์เสียหายสิ้นเชิง จึงไม่จำเป็นต้องพิจารณาจากยอดค่าซ่อมเพียงอย่างเดียว
2. ค่าซ่อมให้กลับคืนสภาพเดิมไม่น้อยกว่า 70% ของมูลค่ารถ ณ วันเกิดเหตุ
แม้รถจะสามารถซ่อมได้ แต่หากต้องเสียค่าซ่อมตั้งแต่ 70% ของมูลค่ารถในขณะเกิดความเสียหาย ก็เข้าข่ายรถยนต์เสียหายสิ้นเชิงตามเกณฑ์นี้เช่นกัน
เข้าเกณฑ์ข้อใดข้อหนึ่งก็ได้ ไม่จำเป็นต้องครบทั้งสองข้อ และเหตุนั้นต้องอยู่ในความคุ้มครองของกรมธรรม์ด้วย
ค่าซ่อม 70% คำนวณจากอะไร?
ฐานที่ใช้คำนวณคือ มูลค่ารถยนต์ในขณะเกิดความเสียหาย ไม่ใช่ทุนประกันที่ระบุในกรมธรรม์
ราคาตลาดของรถกับทุนประกันไม่จำเป็นต้องเท่ากันเสมอไป จึงต้องแยกจำนวนเงินทั้งสองส่วนให้ชัดเจน ลองดูตัวอย่างนี้
| รายการ | จำนวนเงิน |
|---|---|
| มูลค่ารถ ณ วันเกิดเหตุ | 500,000 บาท |
| ทุนประกันในกรมธรรม์ | 400,000 บาท |
| ค่าซ่อม 70% ของมูลค่ารถ | 350,000 บาท |
หากประเมินว่าการซ่อมรถให้กลับคืนสภาพเดิมต้องใช้เงิน 350,000 บาทขึ้นไป จะถึงเกณฑ์ 70% ของมูลค่ารถ ณ วันเกิดเหตุ
เมื่อเป็นเหตุที่ได้รับความคุ้มครองและพิจารณาว่ารถเสียหายสิ้นเชิง บริษัทจะชดใช้ตามทุนประกัน 400,000 บาท โดยพิจารณาเงื่อนไขอื่นที่เกี่ยวข้องประกอบด้วย
ถ้าค่าซ่อมไม่ถึงเกณฑ์ จะได้รับเงินเต็มทุนไหม?
หากรถยังซ่อมให้อยู่ในสภาพเดิมได้ และค่าซ่อมต่ำกว่า 70% ของมูลค่ารถ ณ วันเกิดเหตุ ก็ยังไม่เข้าเกณฑ์เสียหายสิ้นเชิงตามหลักข้างต้น
คู่มือตีความฯ หน้า 96 ข้อ 2.2 อธิบายว่า กรณีเสียหายแต่ไม่ถึงกับเสียหายสิ้นเชิง บริษัทและผู้เอาประกันภัยอาจตกลงวิธีชดใช้ได้ โดยซ่อมรถ เปลี่ยนรถที่มีสภาพเดียวกัน หรือชดใช้เป็นเงิน
ดังนั้น หากตกลงรับเงินแทนการซ่อม จำนวนเงินไม่ได้เท่ากับทุนประกันเต็มจำนวนโดยอัตโนมัติ ต้องพิจารณาความเสียหายและข้อตกลงในการชดใช้
รับเงินคืนทุนประกันแล้ว รถเป็นของใคร?
คู่มือตีความฯ กำหนดว่า หากทำประกันไว้ไม่น้อยกว่า 80% ของมูลค่ารถในขณะเอาประกันภัย เมื่อรับค่าสินไหมทดแทนเต็มจำนวน ผู้เอาประกันภัยหรือผู้รับประโยชน์ต้องโอนกรรมสิทธิ์รถให้บริษัทประกัน และความคุ้มครองรถคันนั้นเป็นอันสิ้นสุด
บริษัทประกันเป็นผู้รับผิดชอบค่าใช้จ่ายในการโอนตามที่คู่มืออธิบายไว้
ตัวเลข 70% กับ 80% เป็นคนละเงื่อนไข ดังนี้
| เกณฑ์ | ใช้พิจารณาเรื่องใด |
|---|---|
| ค่าซ่อมตั้งแต่ 70% ของมูลค่ารถ ณ วันเกิดเหตุ | รถเข้าข่ายเสียหายสิ้นเชิงจากค่าซ่อมหรือไม่ |
| ทุนประกันตั้งแต่ 80% ของมูลค่ารถ ณ วันทำประกัน | เงื่อนไขการโอนกรรมสิทธิ์รถให้บริษัทเมื่อรับค่าสินไหมเต็มจำนวน |
รถยังผ่อนอยู่ ใครได้รับเงินคืนทุนประกัน?
หากกรมธรรม์มีเอกสารแนบท้าย ร.ย.24 ระบุชื่อผู้รับประโยชน์ไว้ บริษัทจะต้องจ่ายค่าสินไหมให้ผู้รับประโยชน์ตามส่วนได้เสียก่อน
สำหรับรถที่ยังผ่อนไฟแนนซ์ ลูกค้าจึงควรตรวจชื่อผู้รับประโยชน์ในกรมธรรม์ และยอดหนี้คงเหลือกับไฟแนนซ์ เพื่อทราบว่าเงินค่าสินไหมจะถูกจัดสรรอย่างไร
เจ้าของรถจึงอาจไม่ได้รับเงินเต็มทุนเข้าบัญชีตนเองทั้งหมด เพราะต้องพิจารณาสิทธิของผู้รับประโยชน์ที่ระบุไว้ด้วย
ก่อนตกลงรับค่าสินไหม ควรตรวจอะไรบ้าง?
- มูลค่ารถ ณ วันเกิดเหตุ ที่ใช้พิจารณาเป็นจำนวนเท่าไหร่
- รายการและยอดประเมินค่าซ่อม คิดเป็นกี่เปอร์เซ็นต์ของมูลค่ารถ
- เหตุผลที่พิจารณาว่าเสียหายสิ้นเชิง เพราะซ่อมคืนสภาพเดิมไม่ได้ หรือค่าซ่อมถึงเกณฑ์
- จำนวนเงินที่จะชดใช้จริง มีความเสียหายส่วนแรกตามกรมธรรม์หรือไม่
- ผู้มีสิทธิรับเงินและขั้นตอนโอนกรรมสิทธิ์รถ ต้องดำเนินการอย่างไร
การเข้าใจรายละเอียดเหล่านี้ช่วยให้ลูกค้าตรวจสอบผลการพิจารณาได้ และทราบทั้งจำนวนเงินที่จะได้รับกับขั้นตอนที่ต้องดำเนินการต่อ
แหล่งข้อมูลอ้างอิง
คู่มือตีความกรมธรรม์ประกันภัยรถยนต์ หน้า 96 ข้อ 2.1 การชดใช้กรณีรถยนต์เสียหายสิ้นเชิง และข้อ 2.2 การชดใช้กรณีเสียหายแต่ไม่ถึงกับเสียหายสิ้นเชิง รวมถึงตัวอย่างความเสียหายส่วนแรกในหัวข้อคำจำกัดความของคู่มือ
เลขหน้าอ้างอิงเป็นเลขหน้าที่พิมพ์ในเอกสาร การพิจารณาความคุ้มครองและค่าสินไหมทดแทนเป็นไปตามกรมธรรม์และเอกสารแนบท้ายที่ใช้กับรถคันนั้น